- ネット銀行の目的別口座が便利と聞くけど、何に使えばいいの?
- ネット銀行って、なんだか不安
こんなふうに思っていませんか。目的別口座は、1つの銀行口座のお金を、用途ごとに分けておける機能です。
私は50代の会社員で、FP(ファイナンシャル・プランナー)の資格を持っています。
給料は今も地方銀行で受け取っていて、ネット銀行は2009年から使っています。この記事の設定や数字は、私が使っているドコモSMTBネット銀行のものです。
先に結論です。
私は、医療保険2本をやめた分を、ネット銀行の目的別口座へ毎月自動で移しています。
2023年1月から続けて、約50万円になりました。給料の銀行を変えなくても、設定は2つで済みます。
この記事に書くのは、次の3つです。
給料は地方銀行のまま、ネット銀行も使う理由
私がネット銀行の口座を作ったのは、2009年に家を建てたときです。住宅ローンの返済口座として、住信SBIネット銀行(今のドコモSMTBネット銀行)を指定されました。住宅ローンは今、別の銀行に借り換えています。
給料の振込と公共料金の引き落としは、昔から地方銀行です。地方銀行の通帳は妻が管理しているので、全部をネット銀行へ移すのは難しいと考えています。
ただ、地方銀行には不便なところもあります。
- 給料日は、ATMが混む
- 窓口が開いている時間に行かないと、手続きができない
- 手続きのたびに、銀行へ行く必要がある
- アプリが使いづらい
ネット銀行は、この反対で楽です。
- 窓口に行かないので、保険の見直しやNISAなどを勧められることがない
- キャッシュレス決済が中心の私は、現金を下ろすのは多くても月2回ほど。コンビニのATMで済む
- 通帳がない代わりに、アプリで残高をすぐ見られる。私は、カードの引き落とし額が決まったときに確かめている
そこで、給料の銀行はそのままにして、毎月決まった額だけネット銀行へ集める形にしました。わが家のお金の流れは、次のとおりです。
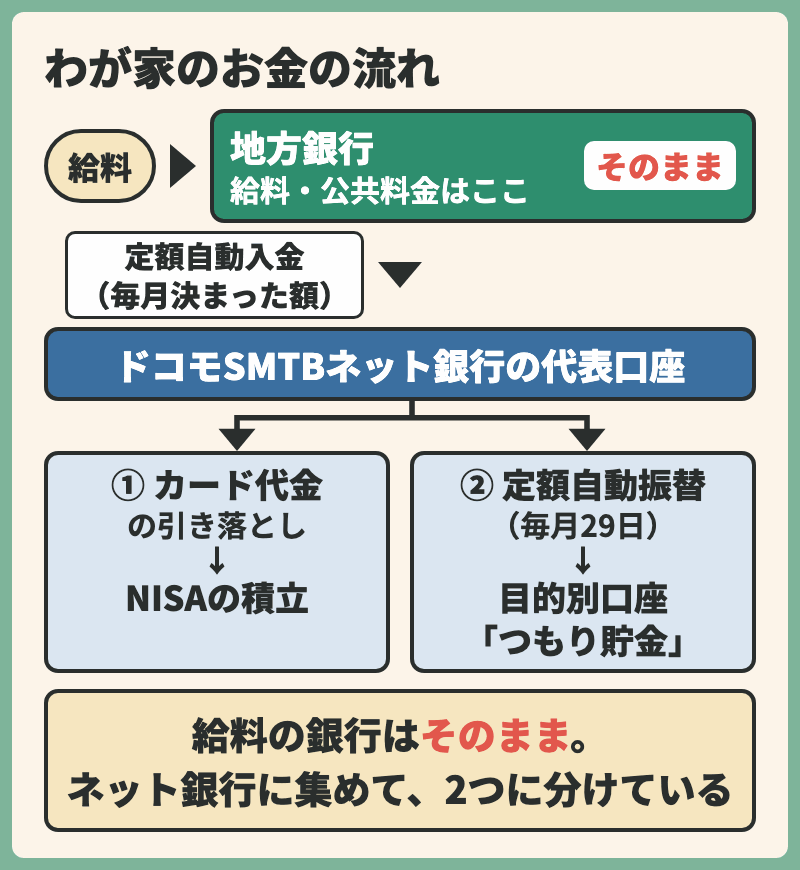
集めたお金の行き先は、NISAの積立と、この記事の主役の目的別口座の2つです。
目的別口座の使い方|医療保険をやめた分を「つもり貯金」
2023年1月、医療保険2本をやめた
私は医療保険に2本入っていましたが、2023年1月に2本とも解約しました。
公的な医療保険の制度を調べると、思っていたより手厚かったからです。
病院の窓口で払う医療費は、原則3割です。保険診療の1か月の自己負担は、高額療養費制度で上限が決まっています。
会社員の私の場合、仕事以外の病気やけがで働けないときは、条件を満たせば健康保険から傷病手当金も受け取れます。
私が解約を決めたのは2023年です。
高額療養費の上限は2026年8月に見直され、当時より少し上がりました。
年収約370万〜770万円の人なら、保険診療の医療費が1か月100万円かかっても、自己負担の上限は92,940円です。
なお、2027年8月からは年収の区分が細かくなり、年収によっては上限が上がる予定です。(出典:全国健康保険協会「高額療養費」)
傷病手当金は、連続して3日休んだあとの4日目から、給料が出ない日に支給されます。額はおおよそ給料の3分の2で、同じ病気やけがについて通算1年6か月までです。(出典:全国健康保険協会「傷病手当金」)
一方で、公的な制度では出ないお金もあります。
希望して個室に入ったときの差額ベッド代や、先進医療の技術料などです。
入院中の食事代も、一般の人は1食550円を自分で払います。(出典:全国健康保険協会「入院時食事療養費」)
私は、公的な制度で足りない分は、貯金でまかなえば十分と考えました。
 ちょきまる
それでも、医療保険をやめるのには勇気がいりました。
ただし、保険を全部やめたわけではありません。私に万一のことがあったとき家族が困らないように、掛け捨ての収入保障保険には入っています。
⚠️医療保険をやめるかどうかは、貯金の額・健康状態・働き方で変わります。国民健康保険の人には、傷病手当金は原則ありません。
この記事は私の判断の記録で、医療保険をやめるようすすめるものではありません。
保険ごとに目的別口座を作り、毎月29日に自動で移す
医療保険をやめたあと、払っていた保険料と同じ額を、ネット銀行の目的別口座へ移すと決めました。
名前は「つもり貯金」です。保険を続けているつもりで、同じ額を貯めています。
目的別口座は、保険ごとに2つ作りました。毎月29日に、合わせて12,416円が自動で移ります。
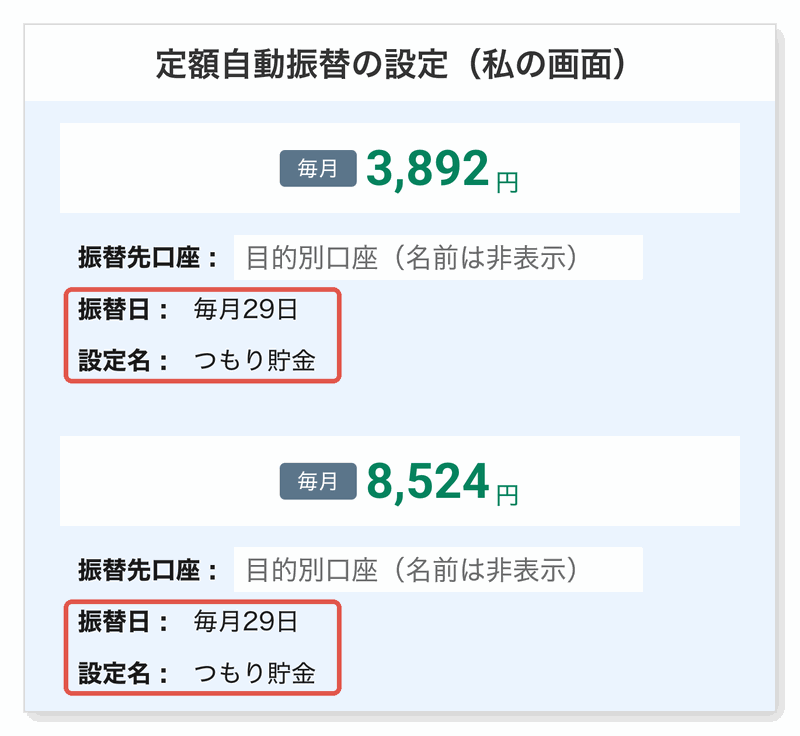
出典:ドコモSMTBネット銀行のアプリ画面(2026年11月)
設定したあとは、何もしていません。毎月29日になると、代表口座(ふだんのお金が入る口座)から、目的別口座へ自動で移ります。
たまったら投資へ。2026年9月までに約50万円
目的別口座にたまったお金は、ときどきSBIハイブリッド預金(SBI証券での株の購入に使えるネット銀行の預金)へ移しています。移したお金は、個別株を買う資金にしています。
2026年9月までに投資へ回した分は、合計で約50万円になりました。
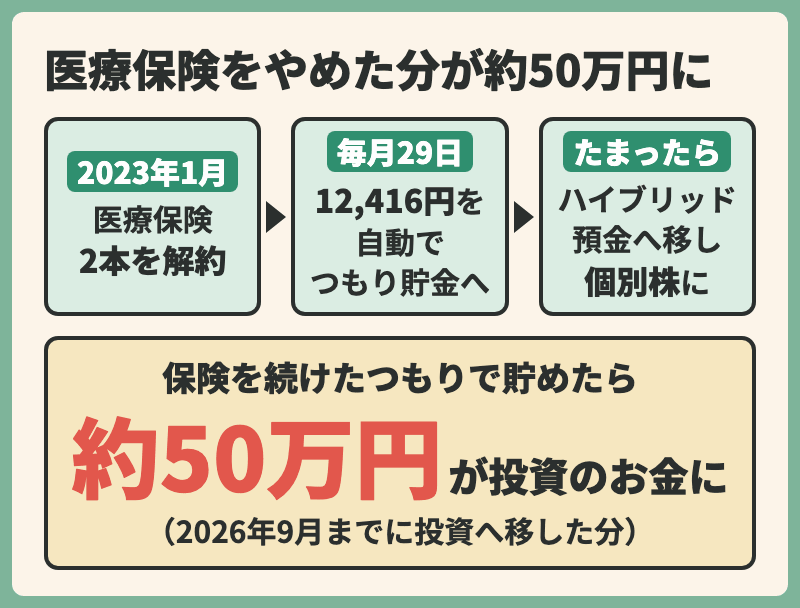
目的別口座に分けてよかったのは、保険を続けていたら、これだけ払っていたと、金額で見えるところです。保険をやめた判断を、自分で確かめられます。
給料の銀行から目的別口座まで、自動にする設定は2つ
給料の銀行から目的別口座まで、お金を自動で動かす設定は2つです。
1つ目でネット銀行へ集めて、2つ目で目的別口座へ分けます。名前が似ているので、違いを先に整理します。
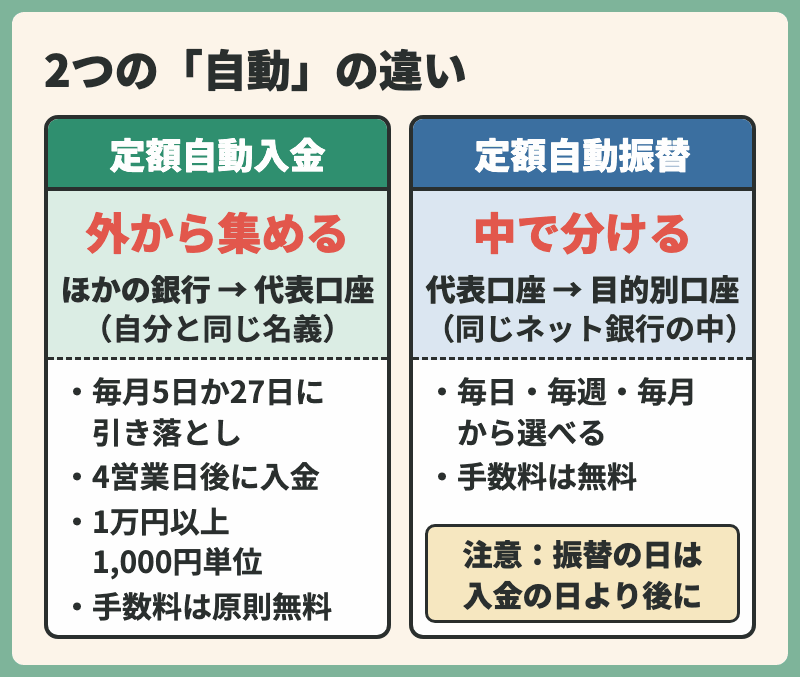
定額自動入金:ほかの銀行から、ネット銀行へ集める
定額自動入金は、ほかの銀行にある自分の口座から、毎月決まった額をネット銀行の代表口座へ集める設定です。ドコモSMTBネット銀行の場合、手数料は原則無料です。
- 金額:1万円以上、1,000円単位
- 引き落とす日:毎月5日か27日(休みの日なら次の営業日)
- 入金される日:原則、引き落とした日の4営業日後
- 引き落とせる口座:自分と同じ名義の口座だけ
(出典:ドコモSMTBネット銀行「定額自動入金サービス」)
給料が入る銀行が対象かどうかは、公式ページの引落口座に指定可能な金融機関の一覧で確かめてください。
定額自動振替:ネット銀行の中で、目的別口座へ分ける
定額自動振替は、代表口座から目的別口座へ、決まった額を自動で移す設定です。
毎日・毎週・毎月から選べて、毎月なら移す日も自分で決められます。手数料は無料です。(出典:ドコモSMTBネット銀行「定額自動振替サービス」)
目的別口座は、代表口座とは別に、最大10個まで作れます。(出典:ドコモSMTBネット銀行「目的別口座」)
⚠️定額自動振替は、代表口座にお金がないと移せません。定額自動入金でお金が入る日より後に、振替の日を決めておくと安心です。
ネット銀行のデメリットと、私が困っていない理由
多くのネット銀行には、次のようなデメリットがあります。
- 窓口がなく、対面で相談しながら手続きできない
- ATMの入出金や、ほかの銀行への振込の無料回数に条件がある
- メンテナンスの時間は使えない
- スマホの機種変更のときなど、ログインや認証の設定に慣れが要る
私自身は、ネット銀行で困ったことは特にありません。
ドコモSMTBネット銀行は、条件によってランクが決まり、ランクに応じて無料の回数が変わります。
私のランクは下から2つ目のシルバーで、キャッシュカードでのATMの入出金は合わせて月5回、ほかの銀行への振込も月5回まで無料です。
シルバーになる条件は、月末の残高50万円以上(円普通預金とハイブリッド預金の合計)・給与や賞与、年金の受け取り・対象の口座振替で1件以上の引き落としの、どれか1つです。(出典:ドコモSMTBネット銀行「スマートプログラム」)
さらに、セブン銀行とローソン銀行のATMでアプリを使う入出金は、ランクに関係なく何度でも無料になります。(出典:ドコモSMTBネット銀行「ATM手数料」)
お金を頻繁に出し入れしない私には、十分な回数だと感じています。
 ちょきまる
窓口がなくて困ったことは、今のところありません。
銀行がつぶれたら、預金はどうなる?
ドコモSMTBネット銀行も、地方銀行やメガバンクと同じく預金保険制度の対象です。
利息の付く円普通預金や円定期預金は、代表口座と目的別口座などを合わせて、1つの銀行につき1人あたり元本1,000万円までと、その元本に対する破綻日までの利息が守られます。
目的別口座を増やしても、守られる額は増えません。(出典:預金保険機構「預金保険制度の基礎知識」、ドコモSMTBネット銀行「目的別口座は預金保険制度の対象ですか?」)
不正送金が心配なときは
ネット銀行で心配なのは、偽のメールや画面でパスワードを盗まれる不正送金です。不安なのは、地方銀行のネットバンキングでも同じです。
ドコモSMTBネット銀行には、登録したスマホで取引を確認する「スマート認証NEO」があります。
メールのリンクからログインせず、公式アプリで確かめるのが基本です。(出典:全国銀行協会「インターネット・バンキングの犯罪にご注意」)
やめたくなったら、ネットで解約できる?
ドコモSMTBネット銀行の代表口座は、原則としてアプリか公式サイトから解約できます。
ただし、ローンなどの契約が残っているときは、先に解約や完済が必要で、書面の手続きが要る場合もあります。(出典:ドコモSMTBネット銀行「解約の方法」)
目的別口座がある銀行と、楽天銀行に乗り換えない理由
目的別口座に近い機能は、名前も使い方も銀行ごとにばらばらです。2026年11月20日時点で、各銀行の公式ページと、私が持っている口座で確かめた結果を表にまとめました。
| 銀行 | 目的別に分ける機能 |
|---|---|
| ドコモSMTBネット銀行 | 目的別口座(最大10個) |
| GMOあおぞらネット銀行 | つかいわけ口座(最大10口座) |
| みんなの銀行 | ボックス(最大20個) |
| ソニー銀行・イオン銀行 | 積立定期預金で代わりに分ける |
| auじぶん銀行 | 普通預金を分ける機能はなし |
| 楽天銀行 | なし(私も口座を持っています) |
(出典:ドコモSMTBネット銀行「目的別口座」、GMOあおぞらネット銀行「つかいわけ口座」、みんなの銀行「ボックス」、ソニー銀行「積み立て定期預金」、イオン銀行「積立式定期預金」、auじぶん銀行「よくある質問」)
三井住友銀行のOliveやPayPay銀行も使ってみましたが、最終的にドコモSMTBネット銀行と楽天銀行の2つに絞りました。ほかの銀行の使い方の細かい違いは、各銀行の公式ページで確かめてください。
楽天ポイントを貯めやすい楽天銀行に、乗り換えを考えたこともあります。それでも乗り換えないのは、理由が2つあるからです。
- 楽天銀行には、目的別口座のような機能がない
- NISAの口座を楽天証券に移す手間が面倒
楽天銀行にするなら、NISAも楽天証券に移したほうがお得だと思います。ただ、NISAの口座を移すのは手間がかかります。
よくある質問
まとめ
- 給料の銀行は、そのままでいい
- ネット銀行の口座を1つ作って、毎月自動で集める
- 目的別口座に、自動で分ける
- 私は、医療保険2本をやめた分を「つもり貯金」にして、約50万円を投資に回せた
まずは、やめた支出や減らした固定費を1つ決めてみませんか?その分を目的別口座へ移すだけで、続けた結果が金額で見えるようになります。
子どものお金をどこに置くかも、同じように迷いました。こどもNISAで楽天とSBIのどちらにしたかは、別の記事に書いています。