- 大学費用は、いくら貯めれば足りるのか分からない
- ほかの家はどうしているのか、聞きにくい
こんなふうに、モヤモヤしていませんか。
私は50代の会社員で、FP(ファイナンシャル・プランナー=お金の相談に乗る資格)を持っています。
それでも大学費用の一覧を見て、最初に出た言葉はこれでした。
「そんな金額、どうやって捻出するの?みんな準備できてるの?」
大学費用の準備では、「500万円」を目標にする話をよく聞きます。本当に足りるのか、国や公的機関の調査を確かめました。
先に結論を書くと、500万円は「国公立に自宅から通う」場合の目安に近い額です。そして、全額を準備できている家ばかりとは言えません。
この記事に書くのは、次の3つです。
読み終えるころには、ご家庭で何を確かめればよいのかが分かりますよ。
大学費用は500万円で足りる?国公立に自宅から通う場合の金額
入学から卒業までの4年間で、どれくらいかかるのか。目安を図にしました。
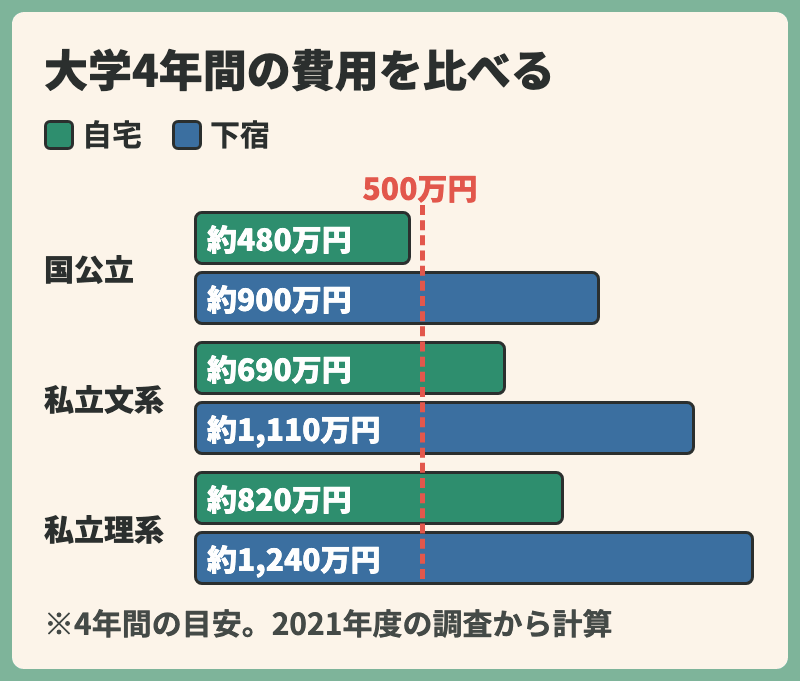
500万円に近いのは、国公立に自宅から通う場合です。下宿や私立では、目安が500万円を大きく超えます。
⚠️図の金額は、2021年度の調査の平均をもとに私が計算した目安で、実際に4年間かかった額を調べた数字ではありません。
入学費用と在学費用の4年分(塾や習い事の費用を含む見込み)、下宿の場合は仕送りの4年分と住まいの初期費用を足しました。
今の相場でも、誰にでも当てはまる額でもありません。(出典:日本政策金融公庫「教育費負担の実態調査結果」)
新しい数字も見ておきましょう。大学生が1年間に使うお金の平均です。
| 大学 | 自宅から通う | 下宿などで暮らす |
|---|---|---|
| 国立 | 約120万円 | 約180万円 |
| 公立 | 約107万円 | 約175万円 |
| 私立 | 約191万円 | 約269万円 |
(出典:日本学生支援機構「令和6年度学生生活調査」。学費と生活費の合計)
この表には、入学金が入っていません。自宅から通う場合の生活費には、家での食事代なども入っていません。
入学の年に大学へ納める額は、入学金と授業料などを合わせて次のとおりです。授業料は表にも入っているので、表の額にそのまま足す数字ではありません。
- 国立:約82万円(国が示す標準の額)
- 私立文系:約121万円(平均)
- 私立理系:約160万円(平均)
(出典:文部科学省「令和7年度私立大学等入学者に係る初年度学生納付金平均額」)
実習費などは別です。実際の額は、志望する大学のページで確かめましょう。
総額だけでなく、学費・生活費・支払う日に分けて見ておくと、準備の順番を考えやすくなります。
FPの資格を持つ私が表を見て思った「どうやって捻出するの?」
正直に書くと、金額の大きさに驚きました。
金額をまったく知らなかったわけではありません。子どもが生まれたのを機に、銀行の窓口で保険を見直してもらい、そのとき教育費も計算してもらいました。おおよその額は、そこで知りました。
ただ、自分で計算し直すことはありませんでした。子どもの進路は、親が思うとおりには決まらないからです。
 ちょきまる
今なら、銀行の窓口で決める前に、まず自分で調べます。
そのとき窓口で勧められたのは、終身保険や医療保険でした。不要だったと気づいたのは、ずっとあとです。『お金の大学』という本を読み、お金の勉強を始めてからでした。
今は、子どもの手が離れる時期までは収入保障の保険があればいいと考え、それ以外は解約しました。私の場合の判断です。
本の感想は、こちらの記事に書いています。
みんなはどう払っている?全額を準備できた家ばかりとは限らない
大学生の収入の内訳を見ると、家庭からのお金だけで成り立っているわけではありませんでした。
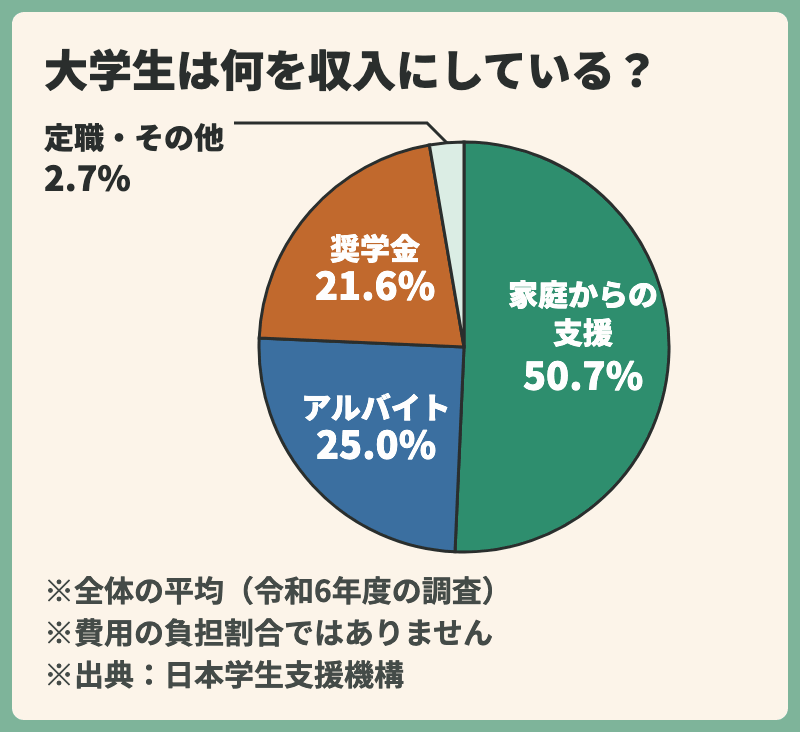
(出典:日本学生支援機構「令和6年度学生生活調査」)
⚠️全体の平均で、どの家もこの割合で払っているわけではありません。「親は半分だけ出せばよい」という意味でもありません。
奨学金を受けている大学生は、51.1%でした。給付(返さなくてよいお金)も入るので、「半分が借金」という意味ではありません。
親の側は、どう工面しているのでしょうか。
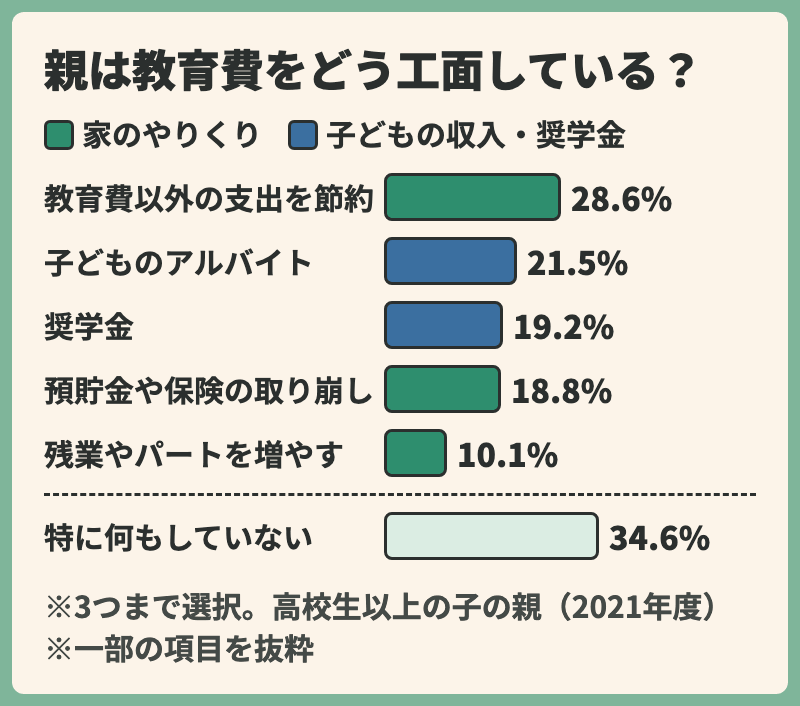
(出典:日本政策金融公庫「令和3年度 教育費負担の実態調査結果」)
2021年度の調査で、高校生以上の子を持つ親が答えています。大学生の親だけの数字ではありません。
「特に何もしていない」の34.6%は、準備が十分な人の割合とも、準備していない人の割合とも言い切れません。
では、みんな準備できているのでしょうか。
調べましたが、必要な額を準備できている親の割合は、公的な調査では見つかりませんでした。「みんな準備できていないから大丈夫」とも、「みんな準備できている」とも言えません。
分かったのは、貯金のほかに、節約やアルバイト、奨学金を組み合わせている家があることです。
児童手当を全部残しても約234万円。今の私なら投資に回す
わが家は、児童手当を貯金に回し、子ども名義の積み立てもしてきました。
今の制度の児童手当を、全部残した場合を計算しました。第1子・第2子なら、子ども1人あたり18年間で約234万円です。国公立に自宅から通う目安の、半分ほどにあたります。
生まれた月や申請の時期で、実際の額は変わります。2024年10月より前は高校生の年代が対象外で、所得による制限もありました。第3子以降は金額が違います。(出典:こども家庭庁「児童手当制度のご案内」)
貯金で貯まる金額は、知れています。今の知識を当時の自分に伝えられるなら、迷わず児童手当を全額、投資で積み立てるよう言います。子どもが生まれてから必要になるまで、進路によって高校で必要になるとしても、短く見て15年ほどあるからです。
 ちょきまる
児童手当を、貯金ではなく投資で積み立てておけばよかった。
⚠️今だから言える私の振り返りです。全員にすすめる話ではありません。
投資のお金は減ることがあり、必要な時期に元本を下回る場合もあります。児童手当を毎日の生活に使っている家庭も、たくさんあります。(出典:金融庁「資産形成の基本」)
わが家にも、計画どおりにいかない時期がありました。私は部署が変わって収入が下がり、子どもの積み立ての一部をやめました。今は生活費で精一杯です。
積み立てのために生活費を削って苦しくなるなら、減らしたり休んだりしてよいと思います。
収入が下がったときの話は、こちらの記事に書いています。

お子さんの進学まで時間があるご家庭なら、こどもNISA(子どものための非課税の投資の制度。2027年1月開始予定)も選択肢の1つです。申し込みの手順は、記事の最後で案内します。
奨学金は入学金に間に合わないことがある
大学の奨学金は、わが家もまだ経験していません。調べて、注意が必要だと感じたのはお金が届く時期です。
日本学生支援機構の奨学金は、進学したあとに振り込まれます。入学時に増やして借りられる分も、進学前には届きません。(出典:日本学生支援機構「貸与奨学金案内」。2027年度の予約採用)
一方で、入学金は合格してすぐに払う場合があります。支払う日と、お金を受け取る日は別と考えましょう。分けて払えるかどうかは、志望する大学に確かめる必要があります。
お金の種類も、分けて整理しました。
- 給付奨学金:原則、返さない
- 貸与奨学金:学生本人が返す
- 国の教育ローン:親などが返す
給付には、家計や学業などの条件があります。貸与奨学金の例を見ると、返す額のイメージがつかめます。
- 第一種(利子なし):月3万円を4年間で144万円。月9,230円を13年で返します
- 第二種(利子あり):月5万円を4年間で240万円。年3%と仮定すると、月16,769円を15年で返し、返す総額は約302万円です
(出典:日本学生支援機構「貸与奨学金案内」)
国の教育ローンは、子ども1人につき350万円以内(自宅外通学などは450万円以内)です。
金利は年4.60%で、2026年11月2日時点の固定金利です。審査と世帯年収の上限があります。(出典:日本政策金融公庫「ご利用条件や金利・返済方法」)
大学費用でよくある質問
- 大学卒業までの総額を、入学までに全部貯める必要がある?
-
全額を入学前に準備できている家ばかりとは言えません。入学のときに払うお金と、在学中に毎年払うお金を分けて考えましょう。ただし、親の収入や子どものアルバイト代は、予定どおり入るとは限りません。
- 進学が近くても、こどもNISAで不足を埋められる?
-
おすすめしません。
入学の直前に値下がりすると、必要な額を用意できないおそれがあるからです。
12歳からの引き出しにも、条件と手続きがあります。こどもNISAは、長く運用できる余裕があるお金で考えましょう。(出典:金融庁「NISAを知る」)
- 奨学金と国の教育ローンは、両方使える?
-
使えます。
ただし、それぞれに条件や審査があります。返す額も大きくなるので、返済の計画まで確かめましょう。(出典:日本政策金融公庫「国の教育ローン」)
まとめ:大学費用は総額より「学費・生活費・支払う日」に分けて書き出す
この記事の要点は3つです。
- 500万円は、国公立に自宅から通う場合の目安に近い額
- 全額を準備できている家ばかりとは言えない
- 奨学金は、入学金に間に合わないことがある
一度に全額を用意する方法は見つかりませんでした。でも、貯金・節約・奨学金などを組み合わせている家があると分かり、少し落ち着いて考えられるようになりました。
ただ、総額だけを見ていると、驚いて止まってしまいます。
今日やっていただきたいことは1つです。
紙に「学費・生活費・支払う日」の3つを書き出してみてください。下宿の場合は、住まいの初期費用も足します。
お子さんの進学まで時間があるご家庭は、こどもNISAも選択肢の1つです。
わが家が申し込んだときの手順は、こちらの記事に書いています。